

¿Será el vino sin alcohol una moda o un cambio estructural?
Hay preguntas que se repiten en cada feria, cada congreso y cada sobremesa de bodega, y esta es probablemente la reina de todas ellas: ¿el vino sin alcohol ha venido para quedarse, o dentro de cinco años lo recordaremos como una curiosidad pasajera, algo parecido a lo que fueron en su momento las magdalenas sin azúcar o los refrescos «light» de los años noventa? La pregunta importa, y no solo por curiosidad periodística. De la respuesta depende que una bodega decida invertir en tecnología de desalcoholización a largo plazo o que lo trate como un capricho de temporada que no merece más que una referencia simbólica en el catálogo.
El problema de responder a ojo es que las modas y los cambios estructurales, al principio, se parecen mucho. Ambos empiezan con curva de crecimiento pronunciada, ambos generan titulares y ambos atraen a marcas que quieren subirse al carro. La diferencia solo se aprecia con el tiempo… o, si tenemos suerte, con datos que nos permitan adelantarnos a ese tiempo. Y aquí es donde entra la investigación académica, que en los últimos meses ha aportado dos estudios especialmente reveladores sobre el consumidor español, ambos firmados, entre otros, por investigadores de la Universidad de León, que, leídos en conjunto, ofrecen una respuesta bastante más rica que un simple «sí» o «no».
Para entender el presente, primero hay que mirar el pasado
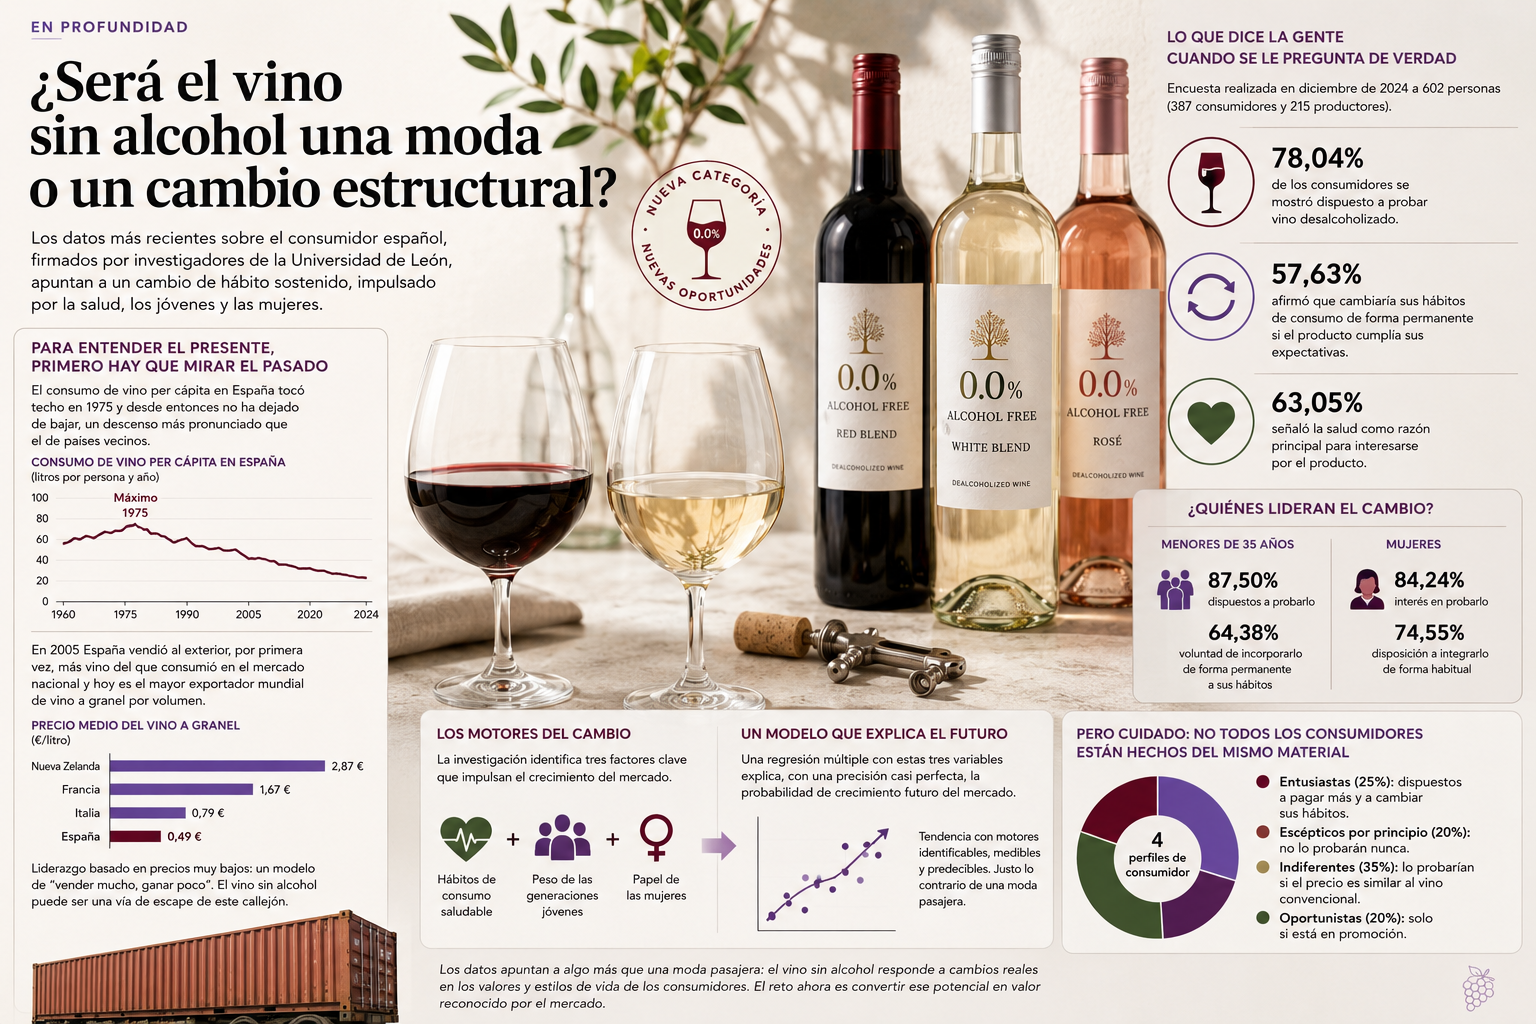
Antes de lanzarnos a predecir el futuro, conviene entender de dónde viene el problema, porque el vino español no llega a esta encrucijada por casualidad. Según el análisis publicado en la revista científica Beverages por Fuentes-Fernández y Del Campo-Villares (2025), el consumo de vino per cápita en España tocó techo en 1975 y desde entonces no ha dejado de bajar, un descenso más pronunciado que el de países vecinos con una cultura del vino igual de arraigada. Piénsalo así: durante cincuenta años, generación tras generación, cada español medio ha ido bebiendo un poco menos de vino que sus padres.
¿Cómo respondió el sector a ese declive interno? No revirtiéndolo, sino esquivándolo: mirando hacia fuera. En 2005 España vendió al exterior, por primera vez en su historia, más vino del que consumió puertas adentro, y desde entonces se ha consolidado como el mayor exportador mundial de vino a granel por volumen. Suena a éxito, y en parte lo es, pero tiene una letra pequeña que conviene leer: ese liderazgo se sostiene sobre precios muy bajos. El litro de granel español se vende de media a 0,49 euros, frente a los 0,79 euros de Italia, los 1,67 de Francia o los 2,87 de Nueva Zelanda. Es, dicho sin rodeos, un modelo de «vender mucho, ganar poco», el equivalente vinícola de competir por ser el más barato del supermercado en lugar de competir por ser el mejor.
Y aquí es exactamente donde el estudio sitúa la gran oportunidad del vino sin alcohol: no como un producto anecdótico para veganos, embarazadas o conductores, sino como una posible vía de escape de ese callejón de precios bajos. Un producto nuevo, con una historia que contar y un consumidor dispuesto a pagar por ella, es justo lo que le falta a un sector acostumbrado a competir solo por volumen.
Lo que dice la gente cuando se le pregunta de verdad
Más allá del contexto histórico, lo interesante es lo que ocurre cuando se pregunta directamente al consumidor qué piensa de todo esto. El mismo estudio de Beverages se apoya en una encuesta realizada en diciembre de 2024 a 602 personas, 387 consumidores y 215 productores, y las cifras que arroja son bastante más contundentes de lo que cabría esperar de una simple moda pasajera.
Para empezar, el 78,04% de los consumidores se mostró dispuesto a probar vino desalcoholizado. Esto, por sí solo, podría explicarse por simple curiosidad: a la gente le gusta probar cosas nuevas, y eso no demuestra ningún compromiso real. Pero el dato que de verdad marca la diferencia es otro: un 57,63% afirmó que cambiaría sus hábitos de consumo de forma permanente si el producto cumplía sus expectativas. Ahí es donde la conversación deja de ser sobre curiosidad puntual, el terreno propio de las modas, y empieza a ser sobre cambio de hábito sostenido, que es justo el terreno de los cambios estructurales.
Y el motivo detrás de esa disposición tampoco es trivial: un 63,05% señaló la salud como razón principal para interesarse por el producto. No el precio, no la novedad, no la curiosidad social: la salud. Y los motivos relacionados con la salud tienden a ser, por su propia naturaleza, mucho más duraderos que los relacionados con la moda del momento. Nadie deja de cuidarse porque haya pasado de moda cuidarse.
Ese patrón se refuerza todavía más cuando se mira quién está detrás de esas cifras. Entre los menores de 35 años, la disposición a probarlo sube al 87,50%, y la voluntad de incorporarlo de forma permanente a sus hábitos llega al 64,38%. Entre las mujeres, el interés en probarlo alcanza el 84,24%, y la disposición a integrarlo de forma habitual sube hasta el 74,55%. Son, precisamente, los dos grupos que más suelen marcar hacia dónde va un mercado de consumo: los jóvenes porque son quienes definirán los próximos veinte años de hábitos, y las mujeres porque históricamente han pesado más en las decisiones de compra alimentaria del hogar.
El estudio va incluso más allá y construye un modelo estadístico, una regresión múltiple, con tres variables: hábitos de consumo saludable, peso de las generaciones jóvenes y papel de las mujeres. Ese modelo explica, con una precisión casi perfecta, la probabilidad de crecimiento futuro del mercado. Dicho de otra forma: no estamos ante un fenómeno disperso y azaroso, sino ante una tendencia con motores identificables, medibles y, hasta cierto punto, predecibles. Eso es exactamente lo contrario de cómo se comporta una moda pasajera, que suele carecer de una lógica causal tan clara.
Pero cuidado: no todos los consumidores están hechos del mismo material
Hasta aquí, todo parece apuntar con bastante claridad hacia el «cambio estructural». Pero sería un error quedarse solo con esa mitad de la historia, porque un segundo estudio, mucho más reciente, añade un matiz que el primero no podía ofrecer por sí solo.
En un trabajo publicado en 2026 en la revista British Food Journal, Del Campo-Villares y Blázquez-Lozano fueron un paso más allá: no se preguntaron solo «¿cuánta gente está dispuesta a probarlo?», sino «¿son todos esos consumidores iguales entre sí, o hay tipos distintos de consumidor escondidos dentro de esa cifra global?». Para responder, analizaron 688 respuestas y aplicaron técnicas de segmentación de mercado, el mismo tipo de herramienta que usan las marcas para dividir a sus clientes en grupos con comportamientos parecidos, sobre el consumo de vino NoLo (siglas en inglés de «no alcohol / low alcohol», es decir, vino sin alcohol y de baja graduación).
El resultado desmonta la idea de que exista un «consumidor tipo» único del vino sin alcohol. En realidad hay, al menos, tres perfiles bien diferenciados:
- El segmento social/trendy: consumidores orientados a la tendencia del momento y bastante sensibles al precio. Prueban el vino sin alcohol porque «se lleva», no necesariamente porque hayan cambiado su relación de fondo con el alcohol.
- El segmento tradicional: consumidores con un consumo de alcohol convencional más alto y una aceptación baja de las alternativas NoLo. Son, en la práctica, el freno del mercado: la parte que tardará años en moverse, si es que se mueve.
- El segmento health-driven (impulsado por la salud): consumidores con una motivación por la salud mucho más fuerte que el resto, y con una apertura mucho mayor hacia estas alternativas.
Solo estos dos componentes, el de tendencia/precio y el de salud, explican ya el 61,7% de toda la variedad de motivaciones detectadas entre los encuestados, y ambos vuelven a señalar en la misma dirección que el primer estudio: la salud, no la novedad ni el precio, sigue siendo el motor dominante de la adopción del vino sin alcohol.
La pieza que faltaba para responder con matices
Esta segmentación no es un detalle técnico menor: es, en realidad, la pieza que permite responder a la pregunta inicial con matices en lugar de con un titular fácil. Porque cada uno de esos tres segmentos se comporta de una manera radicalmente distinta frente a la pregunta «¿moda o cambio estructural?».
El segmento social/trendy, el más sensible al precio y a lo que esté de moda en cada momento, es, casi por definición, el más parecido a lo que entendemos por una moda pasajera. Puede entrar y salir de la categoría según lo que se lleve en cada temporada, sin ningún compromiso de fondo con el producto. Si mañana aparece otra tendencia más llamativa, este segmento puede desplazarse hacia ella con la misma facilidad con la que llegó al vino sin alcohol.
El segmento tradicional actúa, en cambio, como freno estructural del mercado: representa la resistencia de una parte del consumo que probablemente tardará años en moverse, si es que llega a hacerlo. No hay que esperar de este grupo ni un rechazo activo ni una conversión rápida; simplemente, es probable que el vino sin alcohol no forme parte de su horizonte de consumo a corto o medio plazo.
Y es el segmento health-driven el que sostiene, con más fuerza que ningún otro dato, la tesis del cambio estructural. Este grupo no adopta el vino sin alcohol por curiosidad ni por precio, sino como parte de una reordenación más amplia de sus hábitos de vida relacionada con la salud, la misma lógica que lleva a alguien a hacer ejercicio con regularidad o a cuidar su alimentación, algo mucho más profundo y mucho más difícil de revertir que una tendencia de temporada.
Entonces, ¿moda o cambio estructural?
Después de todo este recorrido, la evidencia académica más reciente apunta a una respuesta que quizá no cabe en un titular, pero que es bastante más honesta: depende de qué parte del mercado se mire. Para el segmento impulsado por la salud, que en ambos estudios aparece como el más numeroso y el más comprometido, el vino sin alcohol no es una tendencia de temporada, sino la manifestación de un cambio de fondo en la relación entre consumo de alcohol y bienestar, reforzado además por jóvenes y mujeres, los dos grupos que en ambos trabajos muestran los niveles más altos de disposición a incorporar el producto de forma permanente. Para el segmento social/trendy, en cambio, el componente de moda sigue siendo perfectamente real, y su fidelidad a la categoría dependerá de que el vino sin alcohol siga percibiéndose como algo actual y no como un producto ya asentado y, por tanto, menos «interesante».
Lo que sí parece descartado, a la luz de estos datos, es el escenario contrario: que se trate de un capricho pasajero destinado a desaparecer sin dejar huella. Un sector que durante medio siglo solo ha sabido competir vendiendo cada vez más barato tiene, en el vino sin alcohol, una vía de diferenciación respaldada por motivaciones, la salud, sobre todo, que no responden a las lógicas habituales de una moda de consumo.
La pregunta relevante para las bodegas españolas, a partir de aquí, ya no es tanto si esta tendencia va a durar, sino si sabrán dirigirse a cada uno de estos tres perfiles de consumidor con el mensaje correcto: apelar a la salud y al bienestar para conquistar al segmento que de verdad va a quedarse, cuidar la propuesta estética y de tendencia para no perder al segmento más volátil, y tener paciencia, mucha paciencia, con el segmento tradicional, que probablemente necesite años, no meses, para empezar a moverse. Tratar al mercado del vino sin alcohol como un bloque homogéneo es, según toda la evidencia disponible, el error más fácil de cometer y el más caro de pagar.
Fuentes: Fuentes-Fernández, R. y Del Campo-Villares, J. L. (2025). «Exploring the Market for Dealcoholized Wine in Spain: Health Trends, Demographics, and the Role of Emerging Consumer Preferences». Beverages, 11(2), 41. https://doi.org/10.3390/beverages11020041 — Del Campo-Villares, J. L. y Blázquez-Lozano, F. (2026). «NoLo wine adoption in Spain: consumer motivations and segmentation in a traditional wine market». British Food Journal, ahead-of-print. https://doi.org/10.1108/BFJ-01-2026-0129

Sobrelías Redacción
Sobrelías Redacción